


Frudini - Haushaltsbuch&Budget
4,3235.00 Rezensionen
App-Details
- Version
- 2.2.2
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 50.000+
- Entwickler
- Hauke Olf
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
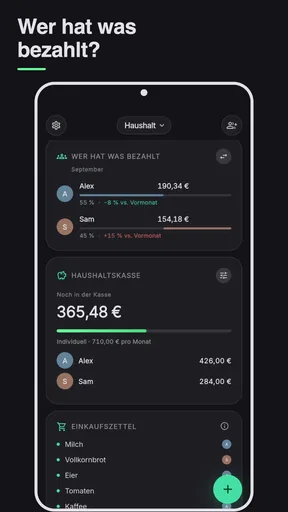
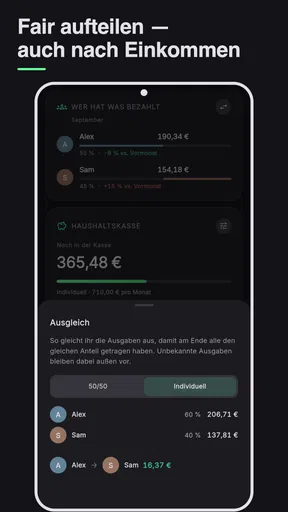
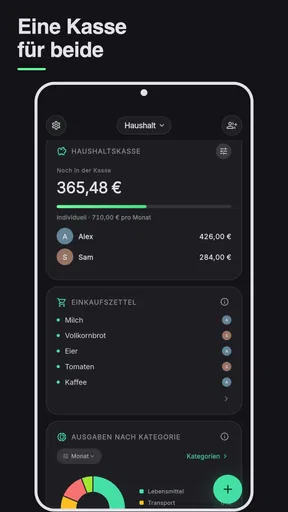
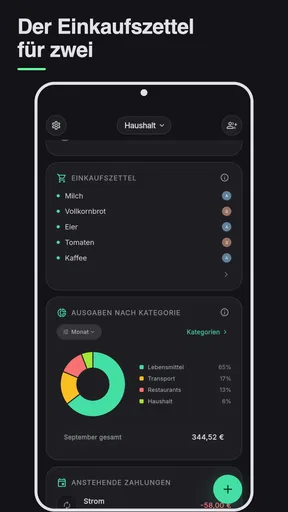
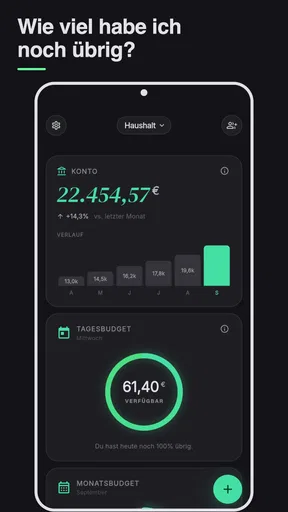
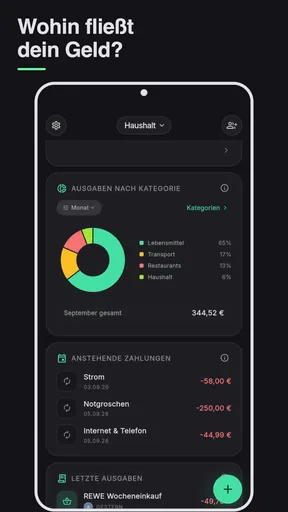
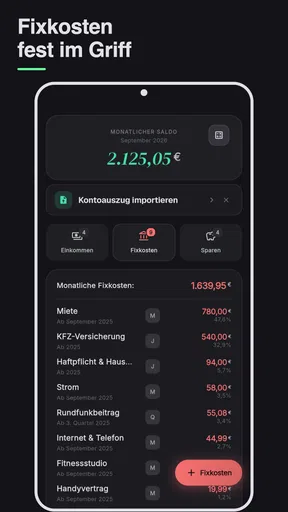
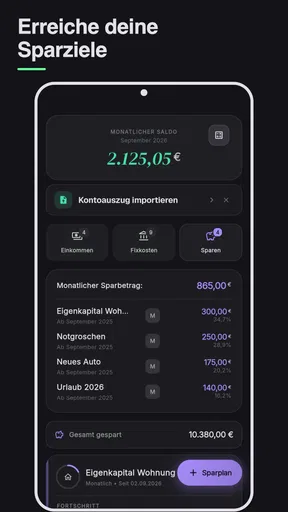
 Analyse von AppCompare
In der ersten Woche ist bei einem Haushaltsbuch fast alles noch interessant: Ich trage Einkäufe ein, ordne sie ein und sehe plötzlich, wie viele kleine Beträge zusammenkommen. Die entscheidende Frage stellt sich später: Bleibt die Erfassung auch dann noch machbar, wenn der Neuigkeitsreiz weg ist? Bei Frudini hängt der dauerhafte Nutzen vor allem davon ab, ob du aus einzelnen Einträgen eine kurze, wiederholbare Routine machst.
Der erste Eindruck muss in eine Gewohnheit münden
Ich würde die App nicht mit dem Anspruch beginnen, sofort die gesamte Finanzgeschichte eines Haushalts abzubilden. Für die ersten Tage reicht es, laufende Einnahmen und die wichtigsten Ausgaben im Blick zu behalten. So merkst du rasch, ob dir das manuelle Erfassen liegt, ohne dass ein großer Aufräumaufwand die Motivation schon am Anfang auffrisst.
Eine praktische Probe ist, die App direkt nach einem Einkauf oder am selben Abend zu öffnen und den Betrag einzutragen. Wenn das in deinen Alltag passt, ist die Hürde meist überschaubar. Wenn du dagegen regelmäßig erst am Wochenende nach Belegen und Erinnerungen suchen müsstest, solltest du ehrlich prüfen, ob ein automatisch arbeitendes System besser zu dir passt.
Wer seine Ausgaben endlich übersichtlich bekommen möchte, braucht nicht unbedingt eine komplizierte Finanzplattform. Ich habe Frudini als Haushaltsbuch und Budgetplaner ausprobiert und dabei vor allem darauf geachtet, ob die App im Alltag wirklich hilft oder nur viele Zahlen anzeigt. Mein Eindruck: Sie richtet sich an Menschen, die Einnahmen und Ausgaben bewusst eintragen möchten, ohne sich zuerst in ein umfangreiches Finanzsystem einarbeiten zu müssen.
Die App gehört zur Kategorie Finanzen, stammt vom Entwickler Hauke Olf und ist grundsätzlich kostenlos nutzbar. Im Google-Play-Angebot werden zusätzlich In-App-Käufe zwischen 1,79 € und 39,99 € genannt. Mit einer durchschnittlichen Bewertung von 4,3 bei rund 393 Bewertungen und mehr als 50.000 Installationen hat sie bereits eine beachtliche Nutzerbasis für ein eher persönliches Haushaltswerkzeug. Die Altersfreigabe liegt bei USK ab 0 Jahren.
Für wen sich Frudini als Haushaltsbuch wirklich lohnt
Bei einer Finanz-App entscheide ich nicht zuerst nach der Zahl der Funktionen, sondern nach der Hürde zwischen einem Kauf und dem tatsächlichen Eintrag. Ein Haushaltsbuch kann theoretisch sehr umfangreich sein und trotzdem scheitern, wenn ich nach einem langen Arbeitstag keine Lust habe, jede Ausgabe umständlich zu sortieren. Frudini ist besonders interessant, wenn du deine Finanzen selbst pflegen möchtest und dabei eine klare, alltagstaugliche Struktur suchst.
Das passt gut zu Singles, Paaren und Wohngemeinschaften, die gemeinsame oder persönliche Ausgaben im Blick behalten wollen. Wichtig ist dabei eine realistische Erwartung: Die App ersetzt keine automatische Bankverwaltung und keine professionelle Finanzberatung. Ihr Wert entsteht dadurch, dass du deine Geldbewegungen bewusst erfasst, Budgets planst und erkennst, wohin dein Geld im Alltag fließt.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Ich würde vor der Installation drei Fragen stellen. Erstens: Bin ich bereit, Ausgaben regelmäßig einzutragen? Zweitens: Will ich eher Kontrolle über mein Haushaltsbudget oder eine automatische Analyse meiner Bankkonten? Drittens: Brauche ich eine gemeinsame Lösung, bei der alle Beteiligten denselben Ablauf konsequent verwenden? Die Antworten entscheiden stärker über den Nutzen als die Bewertung im Store.
Für den Einstieg ist Frudini deshalb sinnvoll, wenn du bisher mit Notizzetteln, einer einfachen Tabellenkalkulation oder einem unübersichtlichen Kontoauszug gearbeitet hast. Wer dagegen möglichst wenig manuell machen möchte, sollte sich auch andere Arten von Finanz-Apps ansehen. Eine automatische Banking-Lösung kann bequemer sein, verlangt aber meist mehr Vertrauen in Kontozugriffe und automatische Kategorisierung. Frudini setzt den Schwerpunkt eher auf die eigene Entscheidungshoheit.
Ein realistischer Alltag mit der App
Stell dir vor, am Monatsanfang kommen Gehalt, Miete, Strom und mehrere Abos zusammen. Zusätzlich fallen im Supermarkt kleine Beträge an, die einzeln kaum auffallen. Ich würde in Frudini zunächst die regelmäßigen Ausgaben als feste Orientierung eintragen und danach die variablen Posten beobachten. So wird sichtbar, wie viel vom verfügbaren Geld tatsächlich für Lebensmittel, Freizeit oder spontane Käufe übrig bleibt.
Der entscheidende Moment kommt nicht beim ersten Eintrag, sondern nach einigen Tagen. Wenn du einen Kaffee, einen Einkauf und eine Fahrt nicht vergisst, entsteht ein brauchbares Bild deines Verhaltens. Genau hier liegt eine Stärke des klassischen Haushaltsbuch-Prinzips: Du siehst nicht nur den Kontostand, sondern verbindest einzelne Entscheidungen mit dem Monatsbudget.
Für ein Paar kann es hilfreich sein, gemeinsame Kosten von persönlichen Ausgaben gedanklich sauber zu trennen. In einer WG gilt dasselbe für Miete, Internet, Reinigungsmittel oder gemeinsame Einkäufe. Ich würde nicht versuchen, jede Kleinigkeit sofort zwischen mehreren Personen auszugleichen. Besser ist ein fester Ablauf: Ausgaben zeitnah eintragen, am Wochenende gemeinsam prüfen und nur offene Beträge klären, die wirklich relevant sind.
Die Stärken liegen im bewussten Eintragen
Frudini gewinnt dort, wo du eine nachvollziehbare Routine möchtest. Statt nur am Monatsende überrascht auf den Kontostand zu schauen, kannst du deine Ausgaben Schritt für Schritt einordnen. Das ist besonders nützlich bei unregelmäßigen Kosten. Eine Reparatur, ein Geschenk oder eine Reise wirkt weniger problematisch, wenn du sie nicht mit den normalen Wochenkosten vermischst, sondern als eigenen Budgetbereich betrachtest.
Ein weniger offensichtlicher Vorteil manueller Erfassung ist die bessere Aufmerksamkeit für Kleinstausgaben. Automatische Systeme sammeln zwar Transaktionen, aber sie verändern nicht unbedingt das Verhalten. Wenn ich eine Ausgabe selbst eintrage, fällt mir eher auf, ob sie geplant war oder nur aus Gewohnheit entstanden ist. Für Menschen, die sparen wollen, kann dieser kurze Denkimpuls wertvoller sein als eine besonders elegante Statistik.
Ich würde außerdem empfehlen, nicht zu viele Kategorien anzulegen oder zu verwenden, sofern die App dir diese Möglichkeit bietet. Ein Haushalt braucht keine wissenschaftliche Buchführung. Wenige verständliche Bereiche machen die Auswertung brauchbarer: Wohnen, Lebensmittel, Mobilität, Freizeit und Rücklagen können für den Anfang genügen. Zu viele Unterteilungen erzeugen Pflegeaufwand und führen schnell dazu, dass Einträge aufgeschoben werden.
Die aktuelle Version ist 2.2.2 und läuft ab Android 7.0. Damit ist die App auch für ältere Android-Geräte interessant, sofern diese Systemvoraussetzung erfüllt ist. Für iPhone-Nutzer ist entscheidend, vor dem Download zu prüfen, ob die gewünschte Plattform unterstützt wird; die hier beschriebene technische Angabe bezieht sich auf Android.
Wo die üblichen Alternativen besser passen können
Im Vergleich zu einer Tabellenkalkulation bietet eine spezialisierte Haushaltsbuch-App einen klareren Einstieg. Eine Tabelle lässt sich zwar nahezu beliebig anpassen, verlangt aber, dass du Struktur, Formeln und Auswertungen selbst baust. Frudini ist für mich die passendere Wahl, wenn du nicht erst ein eigenes System entwickeln möchtest. Die Tabelle bleibt überlegen, wenn du sehr individuelle Berechnungen, komplexe Jahresplanung oder eine vollständig eigene Darstellung brauchst.
Gegenüber einem Papier-Haushaltsbuch ist die App schneller durchsuchbar und leichter zu aktualisieren. Papier hat allerdings einen Vorteil, den man nicht unterschätzen sollte: Es zwingt dich zu einer sehr bewussten, langsamen Auseinandersetzung mit jedem Eintrag. Wenn du gern handschriftlich planst oder digitale Geräte aus deinem Finanzalltag heraushalten möchtest, ist ein Notizbuch möglicherweise angenehmer.
Banking-Apps mit automatischer Kategorisierung sind wiederum bequemer, sobald viele Kartenzahlungen und Kontobewegungen anfallen. Sie können dir Arbeit abnehmen, während du bei Frudini stärker auf deine eigene Disziplin angewiesen bist. Dafür ist ein manuelles Haushaltsbuch weniger abhängig davon, ob eine Transaktion korrekt erkannt und der richtigen Kategorie zugeordnet wird. Für mich ist das ein echter Trade-off: Komfort gegen Kontrolle.
Wer eine umfassende Lösung für Investitionen, Kredite, Versicherungen und mehrere Konten sucht, sollte nicht erwarten, dass ein einfaches Haushaltsbuch diese Aufgaben ersetzt. Frudini passt besser zu einem klar abgegrenzten Ziel: den privaten Alltag ordnen und Budgets bewusster steuern. Gerade diese Begrenzung kann angenehm sein, wenn dich überladene Finanz-Apps eher abschrecken.
Gemeinsame Nutzung: hilfreich, aber nur mit Regeln
Bei Paaren und Wohngemeinschaften entscheidet weniger die App allein als der gemeinsame Ablauf. Wenn nur eine Person einträgt und die andere ihre Ausgaben vergisst, entsteht ein schiefes Bild. Ich würde deshalb vorab festlegen, wer welche Kosten erfasst und wann ihr den Stand gemeinsam prüft. Ein kurzer fester Termin ist praktischer als der Vorsatz, irgendwann alles nachzutragen.
Ein sinnvoller Trick ist, Ausgaben nicht erst dann zu erfassen, wenn das Budget bereits knapp ist. Der bessere Zeitpunkt ist möglichst nah am Kauf. So bleiben auch kleine Beträge im Gedächtnis, und du musst am Monatsende nicht aus Kontoauszügen rekonstruieren, wofür das Geld verschwunden ist. Diese Routine ist ein konkreter Vorteil gegenüber einer gelegentlichen manuellen Kontrolle.
Für gemeinsame Haushalte würde ich außerdem zwischen Transparenz und Kontrolle unterscheiden. Ein gemeinsames Budget soll zeigen, was zusammen bezahlt wird; es muss nicht automatisch bedeuten, dass jede private Ausgabe des anderen bewertet wird. Frudini kann bei der Organisation helfen, aber die Regeln für Fairness und Privatsphäre müssen die Nutzer selbst festlegen.
Der Wechsel von einer anderen Lösung
Der Umstieg ist am einfachsten, wenn du nicht sofort deine komplette Finanzgeschichte nachbauen willst. Ich würde mit dem aktuellen Monat beginnen und nur die wiederkehrenden Kosten sowie das verfügbare Budget übernehmen. Danach kannst du prüfen, ob die tägliche Erfassung in deinen Tagesablauf passt. Ein vollständiger Rückblick auf viele Monate klingt zwar ordentlich, kostet aber häufig so viel Zeit, dass die Motivation schon vor dem ersten echten Nutzen sinkt.
Wenn du bisher eine Tabelle nutzt, solltest du deine Kategorien vorher vereinfachen. Übertrage nicht jede alte Spalte automatisch in die neue Struktur. Entscheidend ist, dass du später schnell erkennst, ob ein Bereich aus dem Rahmen läuft. Eine kleinere, verständliche Ordnung ist im Alltag oft aussagekräftiger als eine lückenlose Sammlung historischer Einzelheiten.
Wer von einer automatischen Banking-App kommt, muss sich an den zusätzlichen Eintragungsaufwand gewöhnen. Dafür erhältst du eine bewusste Kontrollstelle zwischen Kauf und Auswertung. Ich würde den Wechsel besonders dann empfehlen, wenn automatische Kategorien regelmäßig falsch liegen oder wenn du dich durch die vielen Bankfunktionen vom eigentlichen Sparziel ablenken lässt.
Die Kostenfrage sollte ebenfalls in die Entscheidung einfließen. Frudini ist kostenlos erhältlich, nennt aber zusätzliche Käufe über Google Play im Bereich von 1,79 € bis 39,99 €. Vor einer Zahlung würde ich erst einige Wochen prüfen, ob du die App tatsächlich regelmäßig nutzt und welche Erweiterung deinen Ablauf konkret verbessert. Ein bezahltes Haushaltsbuch lohnt sich nur, wenn es eine Routine unterstützt, die du ohnehin beibehältst.
Was mich im Alltag bremsen kann
Die größte mögliche Schwäche ist nicht die Idee, sondern die notwendige Konsequenz. Wer Ausgaben häufig vergisst, erhält zwangsläufig ein unvollständiges Bild. Das kann bei Bargeld, spontanen Käufen oder gemeinsamen Ausgaben besonders schnell passieren. Frudini ist daher keine magische Sparhilfe. Die App macht Muster sichtbar, aber sie kann dir die Entscheidung, eine Ausgabe zu vermeiden oder nachzutragen, nicht abnehmen.
Auch für Nutzer, die eine vollständig automatische Finanzübersicht erwarten, kann der Ansatz zu manuell wirken. Wenn du mehrere Konten verwaltest oder sehr viele Transaktionen hast, ist eine klassische Haushaltsbuchroutine möglicherweise anstrengender als eine Lösung mit automatischer Synchronisierung. In diesem Fall würde ich die Bequemlichkeit der Alternative höher bewerten, solange du mit deren Datenschutz- und Zuordnungsmodell zufrieden bist.
Ein weiterer Punkt ist die gemeinsame Verbindlichkeit. Für eine WG mit ständig wechselnden Bewohnern oder unklaren Zahlungswegen kann eine einfache Liste mit eindeutigem Ausgleich manchmal praktischer sein. Frudini hilft beim Haushaltsbudget, aber sie ersetzt keine klare Absprache darüber, wer wann bezahlt und wie offene Beträge ausgeglichen werden.
Monat für Monat: woran sich der bleibende Nutzen zeigt
Nach dem ersten Monat würde ich nicht nur fragen, ob die Summe der Ausgaben stimmt. Aussagekräftiger ist, ob du eine konkrete Entscheidung anders triffst: etwa ein variables Budget enger setzt, eine wiederkehrende Ausgabe hinterfragst oder Geld für eine absehbare Anschaffung zurückhältst. Wenn die Einträge keine solche Orientierung geben, ist die App womöglich eher ein Archiv als ein Werkzeug.
Ein nützlicher Monatsabschluss muss keine lange Sitzung werden. Ich würde die größten Abweichungen ansehen und danach nur eine Anpassung für den nächsten Monat vornehmen. Ändert man gleichzeitig alle Budgets, Kategorien und Gewohnheiten, lässt sich schwer erkennen, was tatsächlich geholfen hat. Diese kleine, kontrollierte Korrektur macht die Routine nachhaltiger und verhindert, dass ein Haushaltsbuch zum zweiten Job wird.
Auch saisonale oder seltene Ausgaben verdienen einen eigenen Blick. Ein Monat mit Geburtstagen oder einer Reparatur sollte nicht automatisch als Beleg gelten, dass der gesamte Alltag zu teuer ist. Wenn du solche Ereignisse gedanklich von regelmäßigem Konsum trennst, kannst du den nächsten Monatsrahmen realistischer setzen, statt auf eine einzelne Ausnahmesituation mit übertriebenen Kürzungen zu reagieren.
Wann ich zu einer anderen Lösung greifen würde
Frudini ist keine gute Wahl, wenn du deine Finanzen möglichst ohne tägliche Mitarbeit überblicken möchtest. Dann ist eine Banking-App mit automatischer Erfassung wahrscheinlich bequemer, auch wenn du die Kategorien gelegentlich kontrollieren musst. Ebenso würde ich bei komplizierten Ausgleichszahlungen in einer großen WG eher ein Werkzeug wählen, das genau auf Abrechnung zwischen mehreren Personen ausgelegt ist.
Umgekehrt ist ein Tabellenblatt nicht automatisch die bessere Lösung, nur weil es mehr Freiheit bietet. Wenn du dort immer wieder an Formeln oder Formatierung arbeitest, statt Ausgaben einzutragen, wird die Flexibilität zum Hindernis. Für jemanden, der eine einfache persönliche Budgetroutine sucht, ist eine fertige Haushaltsbuch-Struktur oft sinnvoller als ein selbst gebautes System, das nie ganz fertig wird.
Mein Urteil für verschiedene Nutzergruppen
Für Einsteiger, die ihre monatlichen Ausgaben besser verstehen möchten, ist Frudini eine nachvollziehbare Wahl. Ich sehe sie besonders bei Menschen, die bisher nur den Kontostand geprüft haben und nun eine einfache Budgetroutine aufbauen wollen. Auch Paare können profitieren, wenn sie gemeinsame Kosten regelmäßig und ohne unnötige Komplexität besprechen.
Für eine WG ist sie dann geeignet, wenn alle Beteiligten bereit sind, denselben Eintragungsrhythmus einzuhalten. Für sehr große oder wechselnde Haushalte würde ich eher eine Lösung wählen, die ausdrücklich auf laufende Aufteilung und Abrechnung spezialisiert ist. Für Anleger, Selbstständige oder Nutzer mit umfangreicher Vermögensplanung ist Frudini wahrscheinlich zu eng auf den normalen Haushaltsalltag ausgerichtet.
Die Store-Kurzbeschreibung nennt schlicht „Frudini“, während die ausführlichere Zusammenfassung die Funktion als Haushaltsbuch und Budgetplaner für Singles, Paare und WGs einordnet. Diese Ausrichtung deckt sich mit meinem Eindruck: Der Nutzen liegt nicht in spektakulären Zusatzfunktionen, sondern in einem überschaubaren Werkzeug für alltägliche Geldentscheidungen.
Dass die App seit dem 10.04.2019 verfügbar ist und inzwischen rund 235 Rezensionen sowie eine Nutzerbasis von über 50.000 Installationen erreicht hat, spricht dafür, dass sie nicht nur als kurzfristiger Test wahrgenommen wird. Die Zahlen allein sind für mich aber kein Kaufgrund. Wichtiger ist, ob du tatsächlich bereit bist, deine Ausgaben regelmäßig zu pflegen.
Meine Empfehlung: Installiere Frudini, wenn du Kontrolle durch eigene Einträge suchst und eine einfache Budgetroutine aufbauen willst. Starte mit dem laufenden Monat, halte die Kategorien übersichtlich und prüfe nach einigen Wochen ehrlich, ob dir die Erfassung im Alltag gelingt. Wenn du automatische Bankabgleiche, komplexe Vermögensplanung oder eine stark individualisierte Tabelle brauchst, ist eine andere Finanz-App wahrscheinlich die bessere Wahl.
Für mich bleibt Frudini damit eine bodenständige Lösung für den privaten Haushalt. Sie ist dann am stärksten, wenn du nicht möglichst viele Finanzdaten sammeln, sondern dein eigenes Ausgabeverhalten verstehen möchtest. Wer diesen manuellen Ansatz akzeptiert, bekommt ein Werkzeug, das beim Sparen nicht durch Versprechen, sondern durch regelmäßige Aufmerksamkeit helfen kann.
Vorteile
- Übersichtliche Ausgabenaufteilung nach Kategorien
- Individuelle Budgets helfen beim Einhalten finanzieller Ziele
- Einnahmen und Ausgaben lassen sich schnell erfassen
- Praktisch für die gemeinsame Haushaltsplanung
- Nützliche Statistiken zeigen finanzielle Entwicklungen
Nachteile
- Der volle Funktionsumfang kann kostenpflichtig sein
- Für die Ersteinrichtung ist etwas Zeit erforderlich
- Wenige Funktionen für komplexe Finanzplanung
- Manuelle Eingaben können im Alltag lästig werden
- Nicht jede Bank lässt sich direkt anbinden
Häufig gestellte Fragen zu Frudini - Haushaltsbuch&Budget
Was ist Frudini – Haushaltsbuch&Budget und für wen eignet sich die App?
Frudini – Haushaltsbuch&Budget ist eine App zur Verwaltung persönlicher Finanzen. Einnahmen und Ausgaben lassen sich übersichtlich erfassen, kategorisieren und auswerten, sodass Nutzer ihre monatlichen Geldflüsse besser verstehen. Die Anwendung eignet sich besonders für Einzelpersonen, Paare und Familien, die ihre Haushaltskosten strukturieren, Budgets planen und unnötige Ausgaben leichter erkennen möchten – ohne dafür komplizierte Tabellen führen zu müssen.
Welche Funktionen bietet Frudini für die tägliche Haushaltsplanung?
Die App unterstützt typischerweise bei der manuellen Erfassung von Einnahmen und Ausgaben, der Zuordnung zu Kategorien sowie bei der Kontrolle von Budgets. Übersichten und Auswertungen helfen dabei, wiederkehrende Kosten, spontane Einkäufe und größere Ausgaben im Blick zu behalten. Vor dem Download sollten Nutzer prüfen, welche konkreten Funktionen in der aktuellen Version enthalten sind, da sich Kategorien, Statistiken oder zusätzliche Planungsoptionen durch Updates verändern können.
Muss ich meine Bankdaten oder Kontoinformationen mit Frudini verbinden?
Für die grundlegende Nutzung eines digitalen Haushaltsbuchs ist normalerweise keine direkte Bankverbindung erforderlich, da Buchungen auch manuell eingetragen werden können. Ob Frudini eine automatische Synchronisierung mit Banken oder Konten anbietet, hängt von der jeweiligen App-Version und den unterstützten Diensten ab. Wer besonders großen Wert auf Datenschutz legt, sollte vor der Installation die Berechtigungen, Datenschutzbestimmungen und Hinweise zur Speicherung finanzieller Daten sorgfältig lesen.
Ist Frudini – Haushaltsbuch&Budget kostenlos nutzbar?
Ob Frudini vollständig kostenlos angeboten wird oder bestimmte Zusatzfunktionen nur über Werbung, In-App-Käufe oder ein Abonnement verfügbar sind, kann sich je nach Plattform und Version unterscheiden. Vor dem Download empfiehlt es sich daher, die Angaben im Google Play Store oder App Store zu kontrollieren. Wichtig sind insbesondere Hinweise zu Premium-Funktionen, Testzeiträumen, automatischen Verlängerungen und möglichen Kosten für zusätzliche Auswertungen oder Sicherungsoptionen.
Wie sicher und privat sind meine Finanzdaten in Frudini?
Bei einer Haushaltsbuch-App gehören Ausgaben, Einnahmen und möglicherweise persönliche Notizen zu sensiblen Informationen. Vor der Nutzung sollte man deshalb prüfen, ob Frudini einen App-Schutz, eine Gerätesperre, lokale Speicherung oder eine Cloud-Sicherung verwendet. Ebenso wichtig sind die Datenschutzrichtlinien des Anbieters. Nutzer sollten nur notwendige Berechtigungen erteilen, regelmäßige Backups bewusst konfigurieren und kein leicht erratbares Passwort verwenden, sofern ein Konto erforderlich ist.


